イーロン・マスク(Tesla、SpaceX、xAIのCEO)は、2026年1月6日のMoonshots with Peter Diamandisポッドキャストでこう語った。
「One side recommendation I have is: don’t worry about squirreling money away for retirement in 10 or 20 years. It won’t matter.」
「If any of the things that we’ve said are true, saving for retirement will be irrelevant.」
(出典: Moonshots with Peter Diamandis ポッドキャスト、2026年1月6日のエピソード。複数の信頼できるトランスクリプトと報道で確認された正確な発言。)
この発言はネット上で大きく拡散され、「世界一の富豪が一般人に老後資金を貯めるなと言うのか」「AI時代に貯蓄は本当に無意味になるのか」といった声が日本でも広がっている。日本は世界トップクラスの高齢化社会で、「老後2000万円問題」や公的年金の持続可能性が長年議論され、個人ではNISAやiDeCoが老後資金形成の主力ツールとして推奨されているだけに、余計に響く。
この問い(発言の真意と「本当に不要になるのか」)に答えるため、データと論理に基づくバランス分析として整理する。マスクの前提条件であるAIによる「abundance(豊かさの時代)」の可能性を認めつつ、現実の制約や日本特有の文脈(NISA・年金・個人格差)も公平に並べ、メリット(ビジョンの魅力)とデメリット(データが示す限界)を対比させる。
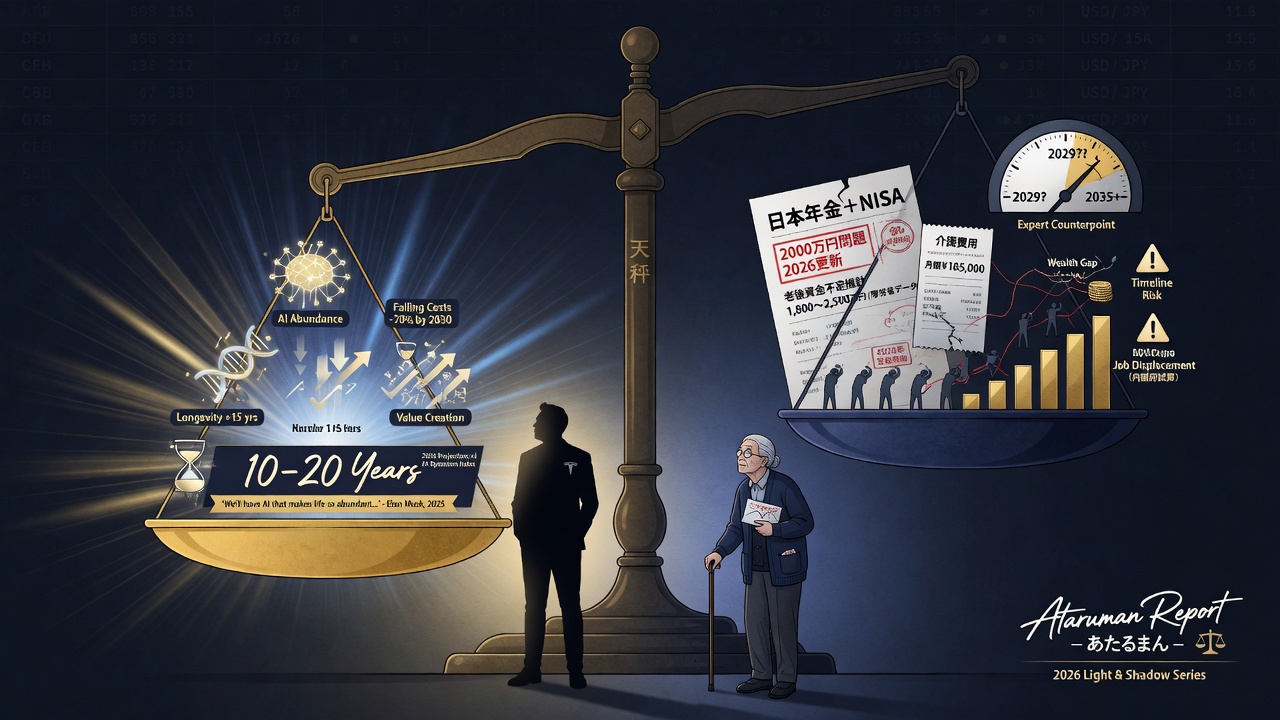
1. マスクのビジョン:AIがもたらす視点の転換(企業・社会レベルの有効性)
マスクは、AIとロボット工学の急速な進化により、10〜20年以内に「abundance(豊かさの時代)」が到来すると予測している。この時代では、労働コストや生活コストが劇的に低下し、普遍的な高所得(universal high income)や資源の豊富化により、伝統的な「scarcity(希少性)ベースの老後資金貯蓄」が無意味になると主張する。
上記の正確な発言(冒頭で引用したもの)を踏まえ、このビジョンの真意(メリット)をまず整理し、現実のデータに基づく限界(デメリット)を対比させることで、「本当に不要になるのか」という問いを検証する。
メリット
伝統的貯蓄パラダイムの再考: 上記の前提に基づき、貯蓄は「希少性」を前提とした「squirreling money away(ため込む)」行為だが、豊かさがデフォルトになれば「引退のための資金蓄積」自体が意味を失う。
価値創造へのシフト: 貯蓄ではなく、長期的な価値創造(イノベーション、起業、スキル投資)に注力すべきというメッセージ。マスク自身がテスラやSpaceXで示すように、技術進歩を信じる層にとってはモチベーションになる。寿命延伸(longevity)時代では「老後」という概念自体が薄れ、生涯を通じて活動する生き方が主流になる可能性。
生産性向上のデータ的裏付け: AIによる経済成長予測は複数のレポートで示されており、仮に実現すれば生活必需品のコストが大幅に下がる(例: エネルギー、食料、医療、住居)。「Savings? Where we’re going, we don’t need savings.」という彼のニュアンスは、こうした未来像の象徴だ。
デメリット
タイムラインと実現不確実性: AIの「abundance」到達が本当に10-20年以内かは不透明。現在のAIは特定のタスクで優位だが、汎用人工知能(AGI)やロボットによる全面的な労働代替はまだ先の話という専門家の見方も多い。実現が遅れれば、貯蓄の必要性はむしろ増す。
分配と格差の現実: 豊かさが「誰に」もたらされるか。現在のデータでは、AIによる生産性向上の果実は一部のテック企業や高スキル層に集中しやすく、格差拡大を招くリスクが高い。日本のような高齢化社会では、すでに貯蓄格差が大きく、年金受給世帯の多くが厳しい生活を強いられている。
現在の実需の無視: 老後資金は「将来の自分」のためだけでなく、医療・介護・インフレなどの現実のリスクヘッジ。マスクのような超富裕層の視点が、一般人の生活設計にそのまま当てはまるかは疑問。
2. 個人アクセシビリティ:日本人の老後設計との親和性
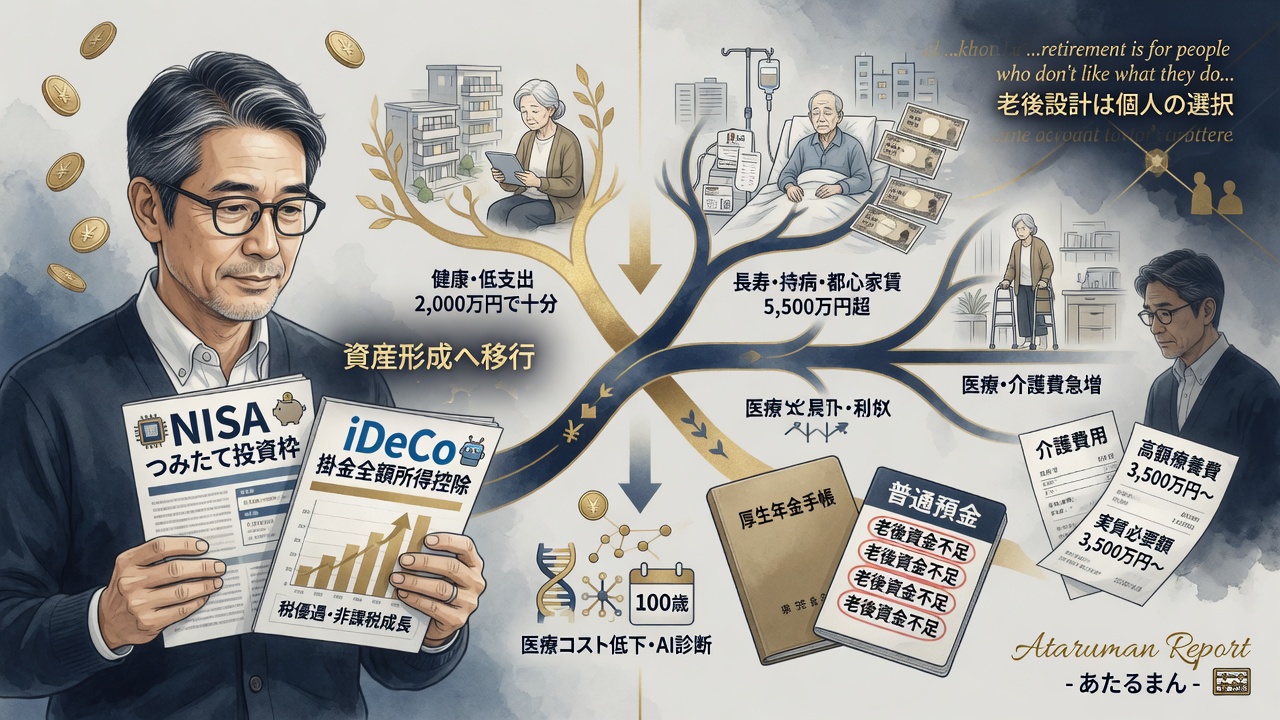
マスクの発言は、AIによる豊かさの到来を前提に、伝統的な老後資金貯蓄の必要性を疑問視するものだ。日本では公的年金制度の持続可能性が長年の課題となり、個人レベルではNISA(新NISA成長投資枠)やiDeCoが老後資金形成の主力ツールとして強く推奨されている。この文脈で、マスクのビジョンが日本人の老後設計(NISA活用、公的年金との組み合わせ、生涯を通じた価値創造)とどのように親和するのかを、メリットとデメリットの観点からデータに基づいて整理する。
興味深い点として、マスクが率いるSpaceX自体が実際に大量のビットコインを保有している現実だ(詳細な保有規模や戦略的意図は、後述の「世界一の富裕層が老後資金についてあえて発言した意図」セクションで改めて掘り下げる)。ここでは、企業レベルの行動が個人の「老後資金不要」論と生むニュアンスに触れておく。保有の意図は「余剰資金の戦略的リザーブ」として、インフレヘッジや長期価値保存資産と位置づけられているとされる。これは「老後資金不要」論と企業レベルの現実の間に生じるニュアンスを示す事例だ。
メリット
NISA/iDeCoの再定義: マスクの発言は「貯めること自体」を否定するものではない可能性が高い。むしろ、AI時代に「ただお金をため込む」より、生産的な投資やスキルに回す方が合理的という視点。日本で人気のNISAは、長期成長投資としてマスク的な価値創造志向と親和性がある。伝統的な「現金貯蓄」から「資産形成」へのシフトを後押しするきっかけになり得る。
公的年金依存の見直し: 日本では公的年金だけでは生活が厳しい現実。2024年度財政検証のモデル年金(夫婦2人:基礎年金2人分+夫厚生年金)は月約22.6万円(所得代替率61.2% vs 現役男子平均手取り月37万円程度)。将来もマクロ経済スライドで50%台を維持する見通しだが、個人差(就労歴・未納など)で実際の受給額はこれより低くなるケースが多く、厚労省関連統計でも多くの高齢世帯で不足補填が必要。個人でNISAなどを活用しつつ、AI時代に「働けるうちに価値を生む」生き方を志向するのは合理的選択の一つ。
デメリット
一般人にとっての貯蓄必要性: 現在の日本・米国の退職貯蓄データを見ると、十分な資産を持たない世帯が多数を占める。AIが本当にコストをゼロ近くまで下げ、普遍的所得を提供するまでは、医療費や住居費の高騰に備えた貯蓄は依然として重要。格差社会では「abundance」の恩恵を受けられない層が取り残されるリスクが高い。
日本特有の制度との矛盾: 公的年金やNISAは「希少性」を前提とした制度設計。マスクの楽観論をそのまま信じて貯蓄をやめると、制度変更やAI実現遅延の際に大きな痛手を受ける可能性。専門家からは「億万長者のアドバイスを一般人が真似るのは危険」との声も上がっている。
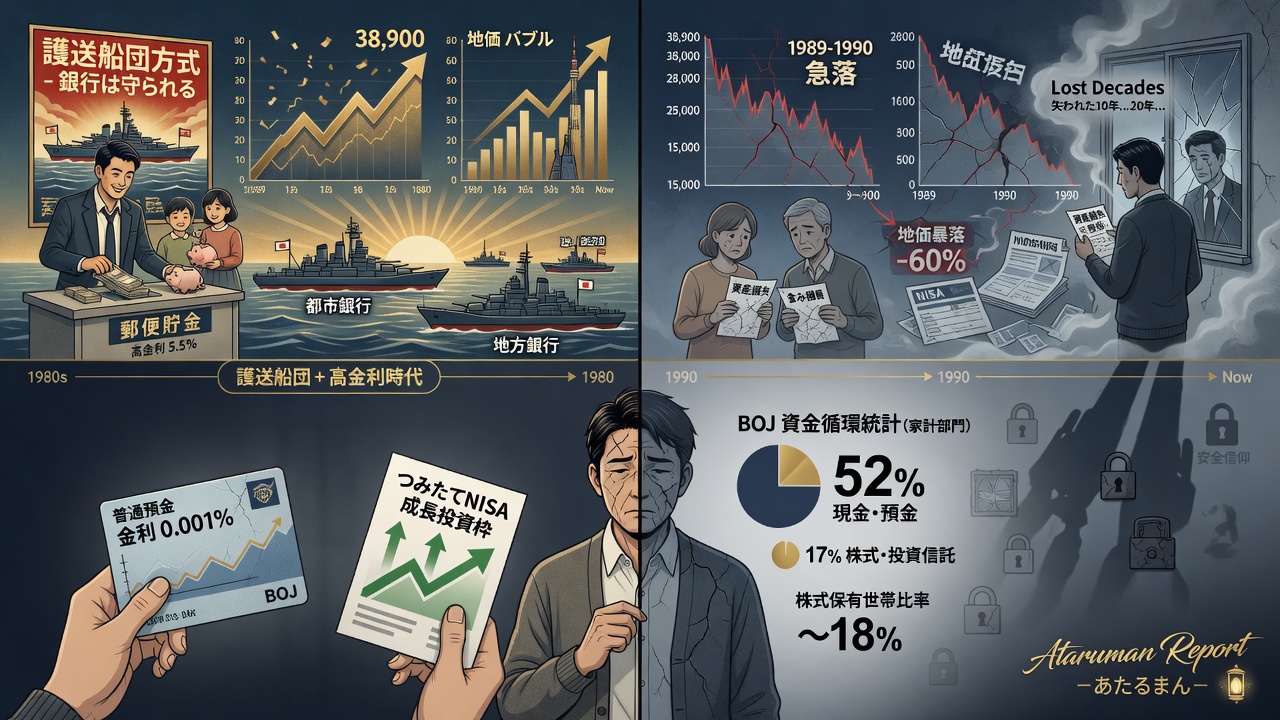
日本特有の「貯金信仰」と株式回避の歴史的背景: バブル期(1980年代後半)には大蔵省・日銀による「護送船団方式」(行政指導で金融機関の倒産を防ぎ、業界全体を保護)のもと金利が規制され、預金金利が高水準を維持(1990年頃の1年定期預金で年6%超の事例も)。これが家計の「貯金信仰」を強め、リスク資産(株式)より安全な銀行預金を優先させる文化を形成した。資産バブル崩壊では、日経平均株価が1989年末の約38,900円をピークに1990年末までに40%超急落、土地価格も1990年代を通じて大幅に下落(バブル期の急騰に対する反動)。この経験が「株式投資=危険」という強いネガティブイメージを植え付け、失われた30年の低金利環境下でも現金・預金偏重が続いた。
データに基づく実態:日銀資金循環統計(2021-2022年頃)では、家計金融資産に占める現金・預金の割合が50-55%(約1,072兆円規模)を占め、株式・投資信託は15-20%程度に留まる。一方、米国では株式・投信が50%超を占めるなどリスク資産比率が高い。各種家計調査・BOJ分析でも、日本の家計の株式市場参加率は15%前後と低く、安全性・流動性を「収益性」より重視する傾向が米国に比べて強い。こうした歴史的・文化的背景が、NISAを通じた「貯蓄から投資へ」のシフトを難しくし、マスクの発言のような伝統的貯蓄否定論が日本で受け入れにくい一因となっている。
心理的・実行的なハードル: 「貯めない」戦略は規律が必要。多くの人にとって、老後不安を解消するための貯蓄自体がモチベーション源になっている。
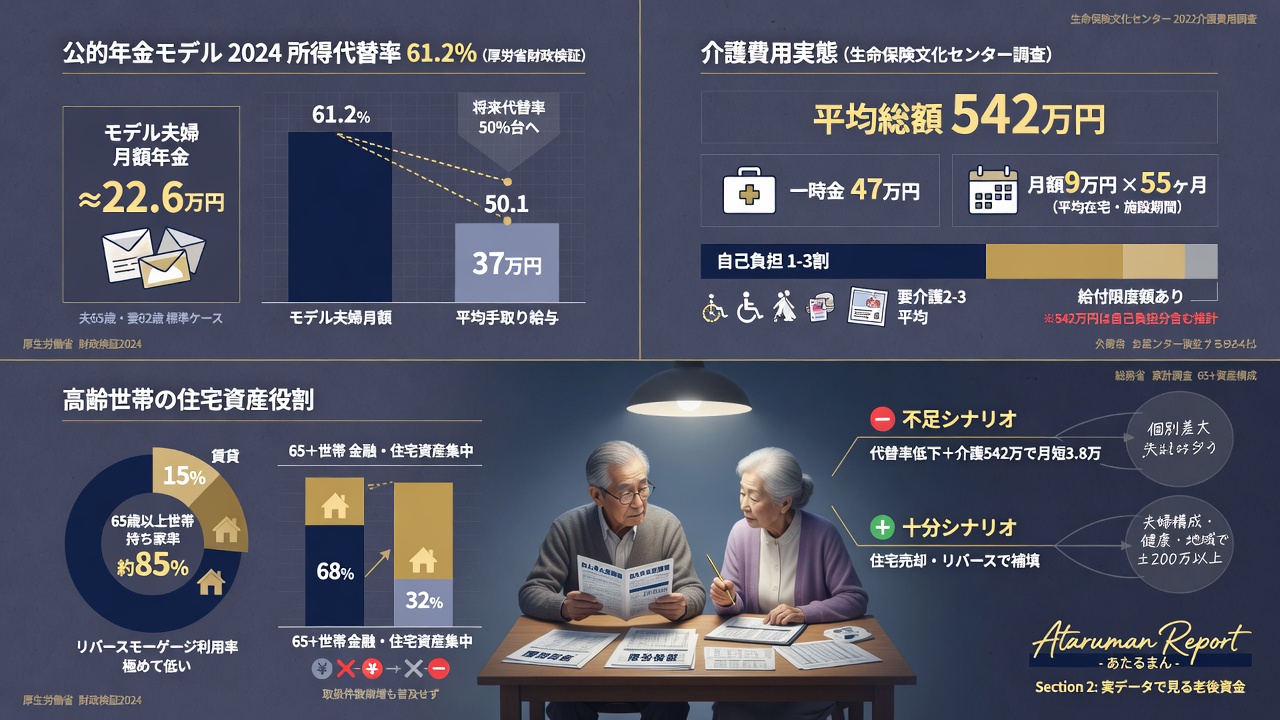
老後資金の実態データ(年金給付・介護費用・住宅資産): 公的年金のモデル所得代替率は2024年度61.2%(夫婦月22.6万円 vs 現役手取り37万円程度)だが、実際の受給は個人差で低くなるケースが多く、厚労省データで高齢世帯の多くが補填を必要とする。介護費用は平均総額約542万円(一時的47万円+月9万円×平均55ヶ月、生命保険文化センター調査)。公的介護保険で1〜3割自己負担(所得別)だが支給限度額超は全額自己負担で、在宅/施設差も大きい。住宅資産は高齢者世帯で主要部分を占め(持ち家率高く総資産に寄与)、リバースモーゲージなどの流動化手段があるが利用は限定的。これらの具体的な数字と個人差が、伝統的貯蓄の必要性や一律目標の非現実性をデータで示している。
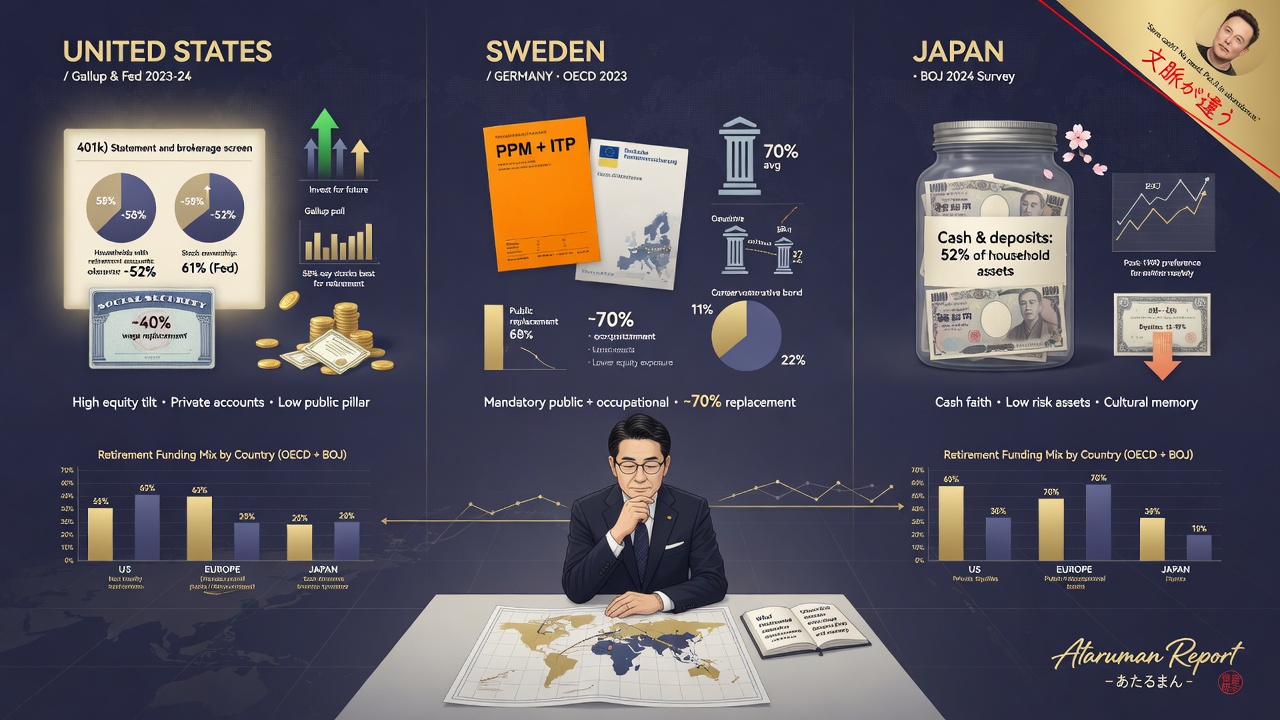
国際比較から見る老後資金の多様性: OECD「Pensions at a Glance」などの国際比較データによると、平均稼得者に対する強制年金からの純所得代替率はOECD平均約70%だが国により大きく異なる。米国ではSocial Securityの代替率が平均40%程度と低く、家計の株式・退職口座保有率50-60%超(GallupやFed調査の多くが401(k)/IRA経由)で、個人投資が老後資金の中心となり、Muskのような「価値創造・投資志向」と親和性が高い。一方、欧州(スウェーデンやドイツなど)では公的年金の代替率が高めで、強制的な職業年金や個人年金が補完し、貯蓄より制度依存の傾向が強い。これらの違いは、各国の歴史・制度(米国はDCプラン中心の投資文化、欧州は社会保障重視)が「老後資金」の意味や必要な準備を変えることを示す。日本のように現金・預金偏重の背景を持つ国では、こうした多様性がMuskの発言の「貯蓄不要」論が特に文脈依存である理由を裏付ける。
個人格差の大きさ(寿命・健康面): 寿命と生活に必要なお金の額には個人格差が極めて大きい。厚生労働省の簡易生命表(2025年時点推計)によれば、日本人の平均寿命は男性約81.5歳、女性約87.5歳だが、健康寿命は約73〜75歳前後で、個人差が大きく、所得上位層と下位層で寿命に6〜9年の開きがある研究結果(各種疫学調査に基づく)も報告されている。
個人格差の大きさ(必要資金・生活環境面): 必要な資金も、生活水準(都市部 vs 地方、持ち家 vs 賃貸)、健康状態(介護・長期療養の必要度)、家族支援の有無、年金受給額、インフレ・医療費上昇の影響によって大きく異なり、「一律に2000万円(またはいくら)貯めればOK」という画一的な目標は現実的でない。実際、年金だけで十分余裕がある世帯がある一方、長期療養や高額医療が必要なケースでは数千万円規模の追加資金が想定される。NISAなどの個人資産形成ツールは有用だが、それだけではこの多様性をカバーしきけない。マスクの発言のような一様な「貯める意味がない」論も、個人の状況を無視したものとして同様の問題を抱える。
3. 市場・社会へのシグナル効果
マスクの発言は、単なる個人の老後設計の話ではなく、市場や社会全体に対して強いシグナルを送っている。AIとロボットによる「abundance(豊かさの時代)」を前提に、従来の貯蓄・引退モデルを疑問視するこの主張は、技術楽観派にとってはイノベーションや生涯価値創造を後押しする一方で、格差拡大や不確実性の中で「無責任」と受け止められるリスクも伴う。日本のような超高齢化社会では、公的年金への依存度が高い中でこの発言が市場心理や制度信頼にどう影響するのかを、メリットとデメリットの観点からデータに基づいて整理する。
メリット
イノベーションと目的意識の喚起: マスクの発言は、単なる節約ではなく「AI時代に何をすべきか」を社会に問いかける。技術進歩を信じる層の間で、貯蓄から投資・起業・スキルアップへのシフトを促すポジティブなシグナルになり得る。
長寿化社会への適応: 寿命延伸が進む中、「老後=引退」という従来モデルが崩れるのは自然。生涯現役や新しい形の貢献を考えるきっかけになる。
デメリット
現実の格差と不安の拡大: ネット上の反応を見ると、すでに貯蓄に苦しむ人々からは「無責任」との批判が強い。AIの恩恵が不均等に分配される中、こうした発言が「貯蓄しなくていい」という誤解を生み、脆弱層の不安を増幅させるリスク。
証拠の乏しさ: 現在のデータ(AI生産性予測 vs 実際の格差拡大、年金制度の持続可能性レポート)では、マスクのタイムラインは楽観的すぎるとの見方が主流。社会全体で「貯蓄不要」という空気が広がれば、制度疲労が加速する可能性。
こうしたビジョン、個人レベルの親和性、日本特有の制度との関係、そして市場・社会へのシグナル効果を整理した上で、さらに深く掘り下げるべきは「なぜ世界一の富裕層が、老後資金という多くの一般人が関心を持つテーマにあえて発言したのか」という意図である。企業活動の現実(後述のBTC保有など)と発言の哲学がどう連動しているのか、以下で分析する。
世界一の富裕層が老後資金についてあえて発言した意図
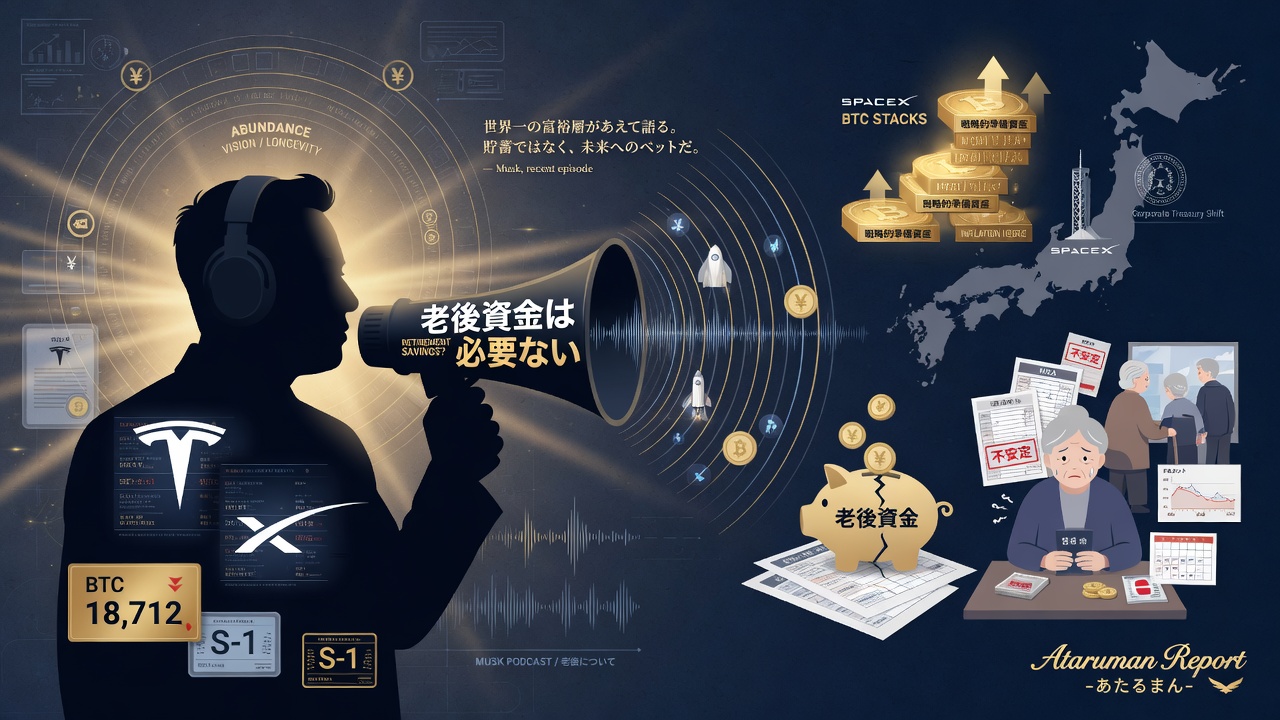
イーロン・マスクは世界一の富裕層でありながら、老後資金という多くの一般人が関心を持つテーマについて、ポッドキャストで積極的に発言した。この意図を分析すると、単なる個人的意見ではなく、彼の長期的なビジョンや企業活動と連動したメッセージである可能性が高い。
まず、マスクの富の性質が鍵となる。彼の資産の大部分はTeslaやSpaceXの株式にあり、伝統的な「貯蓄」ではなく、技術革新と未来価値に賭けたものだ。前述の通り、SpaceXは18,712 BTCを保有(S-1申請書類より)し、それを「余剰資金の戦略的リザーブ」として位置づけ、インフレヘッジや長期的な価値保存資産として機能させているとされる(SEC提出書類や報道の分析)。
ここで関連するフィアット通貨(米ドル、円など)の構造的問題として、マネーサプライの拡大が指摘される。各種中央銀行統計やレポート(FRBのM2統計、日銀データなど)によれば、米国では2000年頃約4.7兆ドル規模だったM2が2026年時点で22兆ドル超へ大幅に増加し、COVID期の刺激策などで一時19%超の急拡大も記録された。日本でも日銀の長期的金融緩和(QQE等)のもとM2は増加基調をたどり、2026年5月時点で約129.8兆円規模に達している(直近データ参照)。こうした供給拡大は、時間とともに現金や銀行預金などのフィアット建て資産の購買力を徐々に低下させる要因の一つとされ、伝統的な「貯蓄」の実質価値を目減りさせる可能性を企業・富裕層レベルで意識させる背景となっている。固定供給量(2100万BTC上限)がプログラムされたビットコインを戦略的リザーブとして企業が保有する動きは、このフィアット依存の価値保存限界に対する一つのヘッジ対応と解釈できる。
この企業レベルの行動は、個人の「貯める意味がない」という発言と一見矛盾するが、むしろ「未来の価値を創造・保有する」姿勢を体現している。
ポッドキャストの文脈(Peter Diamandisとの対談、2026年1月6日)では、AIとロボットによるabundance(豊かさ)の到来を前提に議論されている。マスクは以前から寿命延伸や「意味ある仕事」を重視する発言をしており、伝統的な老後計画(貯蓄→引退)ではなく、AI時代に「何を成し遂げるか」を問いかける意図があると考えられる。世界一の富豪として発信することで、投資家や若年層に技術・イノベーションへの関心を高め、彼の企業(Tesla、xAIなど)のエコシステムを間接的に後押しする効果も期待できる可能性がある。
一方で、この発言が「一般の興味あること」にあえて触れたのは、自身の哲学(abundance時代での人生の意味)を広く共有し、社会の意識を変革しようとする試みとも解釈できる。データとして、富裕層の多くが伝統的貯蓄ではなく資産運用や事業に資金を振り向ける傾向がある中、マスクはそれを「AI時代に適したモデル」として提示している。日本においてこの発言が注目される理由も意図に関連する。日本は高齢化社会でNISAや公的年金が老後設計の中心だが、マスクのメッセージは「貯蓄より価値創造へ」とのシフトを促すもの。富裕層の視点から発信することで、議論を喚起し、個人投資家の意識改革を狙っている可能性がある。
この意図を理解すると、発言は単なる「貯蓄不要」のアドバイスではなく、「未来をどう生きるか」のメッセージとして捉えるべきである。日本人投資家にとっては、NISAを活用しつつ、技術進歩への投資やスキル形成を並行して考えるヒントとなり得る。
+1 別フレーム:AI時代における「老後」と「人生の意味」の再定義
マスクのビジョンは、技術がもたらす「豊かさ」が単なる金銭的余裕を超えて、人生の目的や働き方を根本から変えるというものだ。日本では「老後資金」をめぐる議論が長年続いてきたが、AI時代には「何のために貯めるのか」「引退とは何か」を問い直す好機でもある。加えて、フィアット通貨のマネーサプライ拡大(前述のM2推移など)がもたらす購買力の希薄化に対し、AIによる財・サービスのコスト低下(abundance)と供給固定資産の役割が、従来の「貯蓄 vs 価値創造」の枠組みをさらに再考させる文脈を生む。
一方で、技術の進歩がすべての人に等しく恩恵をもたらす保証はない。現在の格差データやAI実現の不確実性を無視して「貯めなくていい」と判断するのは、個人の責任放棄になりかねない。むしろ、NISAなどのツールを活用しつつ、AI時代に「価値を生む活動」を増やし、柔軟に人生を設計する方が現実的だ。
データで見る実態(2026年時点の主な公開情報)
| 項目 | 概要(データ例) | コメント(メリット/デメリットの観点) |
|---|---|---|
| 日本高齢世帯の状況 | 多くの高齢世帯で公的年金だけでは生活費が不足し、貯蓄や就労で補填。平均的な退職貯蓄額は先進国の中でも相対的に低水準で、格差が大きい(厚労省・日本年金機構関連データ参照)。寿命と必要資金の個人格差も極めて大きく(平均寿命男性約81.5歳・女性約87.5歳、健康寿命約73-75歳だが所得層で6-9年差あり)、一律の貯蓄目標(例: 2000万円)は非現実的。年金だけで十分な世帯もあれば、介護・医療で数千万追加必要なケースも。 | メリット: 個人でNISAなどを活用し「働けるうちに価値を生む」生き方を志向するのは合理的。デメリット: すでに貯蓄不足の現実を無視すると痛手大。 |
| AI影響予測 | 各種レポートでAIによる生産性向上とコスト低下の可能性が指摘される一方、雇用への影響や分配の不平等も同時に警告。10-20年以内の「全面的abundance」はまだコンセンサスを得ていない。 | メリット: 生活必需品コストが大幅に下がる可能性。デメリット: 格差拡大リスクが高く、実現が遅れれば貯蓄の必要性はむしろ増す。 |
| マスク発言の文脈と専門家反応 | 彼の他の発言(xAI、Teslaの長期ビジョン)と一貫した技術楽観主義。専門家からは「個人の貯蓄計画は多角的に考えるべき」「億万長者のライフスタイルを一般人に適用するのは危険」といった指摘が複数。 | メリット: 「AI時代に何をすべきか」の問いかけとして有用。デメリット: 証拠が乏しく、誤解を招きやすい。 |
(データ出典: 厚労省・日本年金機構統計、AIインパクト関連公開レポート、Moonshots podcastトランスクリプト、各種報道。最新値は公式ソースで確認を。)
あなたはどのタイプか — 投資家・生活設計層別視点
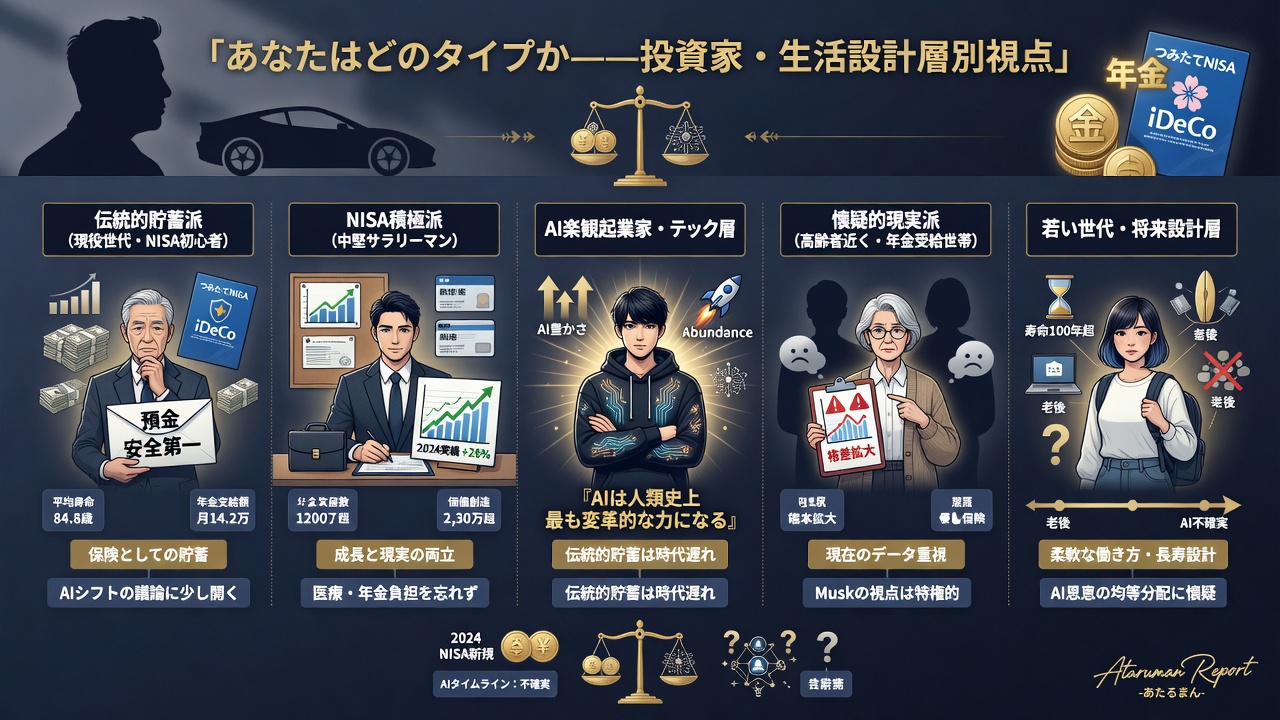
・伝統的貯蓄派(現役世代・NISA初心者): マスクの発言に「夢のような話」と感じる一方、老後不安からNISAなどで堅実に貯めている。AI時代でも「保険」としての貯蓄を重視。
・NISA積極派(中堅サラリーマン): 長期投資を好み、マスクの「価値創造」メッセージに共感。ただし、日本の実情(年金・医療費)を踏まえ、発言を「参考程度」に留めている。
・AI楽観起業家・テック層: マスクのビジョンを強く支持。貯蓄より事業やスキルに全力投球。abundanceが来れば「貯めていた時間が無駄」と考える。
・懐疑的現実派(高齢者近く・年金受給世帯): すでに貯蓄不足や年金頼みの現実を経験。マスクの発言を「特権階級の戯言」と感じ、データに基づく慎重な計画を推奨。
・若い世代・将来設計層: 長寿化を前提に「老後」という枠組み自体を疑問視。AI時代に柔軟に働き・生きることを目指すが、現在の格差データから「全員が恩恵を受けられるか」は懐疑的。
結論:この発言を「きっかけ」に、自分で判断を
イーロン・マスクの「老後資金を貯める意味がない」という発言の真意は、AIとロボットによるabundance時代では伝統的な「希少性ベースの貯蓄」が無意味になるとのビジョンにある。
この問いに対する答えは、メリット(視点の転換)とデメリット(現実の制約)をデータで比較した結果、「一律に不要になるわけではない」ことだ。
マスクの前提(10〜20年以内のabundance)が実現すれば、貯蓄の役割は変化する可能性がある(メリット)。しかし、現在のデータが示す格差、AI実現の不確実性、寿命と必要資金の極めて大きな個人差(厚労省簡易生命表:平均寿命男性約81.5歳・女性約87.5歳、健康寿命約73〜75歳、所得層で6〜9年差)、日本の高齢化社会の実情(公的年金・NISAの限界、介護費用平均542万円程度、住宅資産の役割、バブル崩壊による貯金信仰、国際比較での老後資金観の多様性など)を無視して「貯めなくていい」と結論づけるのは危険だ(デメリット)。
なお、「世界一の富裕層が老後資金についてあえて発言した意図」セクションで分析したように、マスクが率いるSpaceX自身がフィアット通貨のマネーサプライ拡大を背景とした価値保存の限界を認識し、BTCを戦略的リザーブとして保有している事実は、発言の真意に企業レベルの現実的視点が織り交ぜられていることを示している。個人の哲学と企業行動の両面から捉えることで、より立体的な理解が可能になる。
このビジョンが「成功する条件」は、AIによる本当のabundanceが広く分配され、寿命延伸時代に誰もが目的を持って活動できる社会が到来すること。逆の条件が揃えば、従来の貯蓄・計画の重要性はむしろ増す。
読者の皆さんへ:
- 自分の年齢・資産状況・リスク許容度を明確にし
- 最新の公的データとAI進展を追いながら
- データと自分の現実を踏まえて
判断してください。
マスクの発言は「未来の可能性」を指し示すものですが、現時点では「AI時代にどう備え、どんな価値を生むか」を考えるきっかけに過ぎません。魅力や可能性は「感じる」ものではなく、「データと自分の現実を踏まえて選ぶ」ものです。この発言を「きっかけ」に、自分で判断を。
次を読みたい人へ
・メタプラネット株の魅力のメリットとデメリット:メタプラネット株の魅力のメリットとデメリット
・最新の年金・NISA情報は厚労省・日本年金機構、iDeCo/NISA公式サイトで確認を。
本記事の分析(データ収集・3+1構造化・洞察の生成)にはAI(Grok / xAI)を活用しています。
免責:本記事は投資助言ではありません。分析にはAI(Grok / xAI)を利用していますが、本記事を株や老後資金の判断に使用することはできません。市場・技術・制度は非常に変動的です。投資・生活設計は自己責任で行い、必ずご自身で調査(DYOR)してください。